
云梦级5月13日云梦级消息,腾讯控股有限公司(港交所代码:00700(港币柜台)及80700(人民币柜台),“腾讯”或“本公司”)今天公布截至二零二六年三月三十一日止第一季(“1Q2026”)未经审核综合业绩。
1Q2026财务摘要
总收入:同比增长9%,毛利:同比增长11标签%,按非国际财务报告准则的经营盈利:同比增长9%
总收入为人民币1,965亿元,较2025年第一季(“同比”)增长9%。
毛利为人民币1,113亿元,同比增长11%。
按非国际财务报告准则,撇除若干一次性及/或非现金项目的影响,以体现核心业务的业绩:
经营盈利为人民币756亿元,同比增长: 9%;经营利润率为38.5%,较去年持平。
若剔除新AI产品,经营盈利为人民币844亿元,同比增长17%;若剔除新AI产品,经营利润率由去年的39.9%提升至43.0%。
盈利为人民币698亿元,同比增长11%。
本公司权益持有人应占盈利为人民币679亿元,同比增长11%。
每腾讯股基本盈利为人民币7.517元,每股摊薄盈利为人民币7.364元。
按国际财务报告准则:
经营盈利为人民币674亿元,同比增长17%;经营利润率由去年的32.0%提升至34.3%。
盈利为人民币594亿元,同比增长19%。
本公司权益持有人应占盈利为人民币581亿元,同比增长21%。
每控股股基本盈利为人民币6.431元,每股摊薄盈利为人民币6.302元。
资本开支为人民币319亿元,同比增加16%。
总现金为人民币 5,337 亿元, 同比增长12%。自由现金流为人民币567亿元,同比增长20%。现金净额为人民币1,469亿元,同比增长63%。
于2026年3月31日 H,我们于上市投资公司(不包括附属公司)权益的公允价值为人民币5,471亿元,对比2025年12月31日的公允价值为人民币6,727亿元。
于2026年3月31日,我们于非上市投资公司(不包括附属公司)权益的账面价值为人民币3,651亿元,对比2025年12月31日的账面价值为人民y3币3,631亿元。
1Q2026,本公司于香港联交所以约76亿港元的总代价回购约1,265万股股份。
1Q2026管理层讨论及分析
增值服务1Q2026收入同比增长4%至人民币961亿元。本土市场游戏收入为人民币454亿元,同比增长6%,收入增速滞后于本土市场游戏流水增速,因202_p6年春节假期晚于2025年,导致更多收入递延至本季之后确认。
本土市场游戏流水同比增长十几个百分点,因受《王者荣耀》、《和平精英》等现有长青游戏,以及《三角洲行动》(近期已跻身长青游戏之列) 、《无畏契约:源能行动》等近期发布游戏的推动。
国际市场游戏收入为人民币188亿元,同re比增长13%(按固定汇率计算为14%),增长主要由《部落冲突:皇室战争》、《鸣潮》及《无畏契约》个人电脑端所带动。
社交网络收入同比下降2%至人民币319亿元,因2026年春节假期晚于2025年,令1Q2026确认的本土市场手机游戏应用道具销售收入较1Q2025减少。
营销服务1viQ2026收入为人民币382亿元,同比增速由4Q2025的17%提升至本季的20%。我们升级了AI驱动的广告推荐模型,扩展了微信生态内的闭环营销能力,从而改善了广告效果,提升了广告单价。
大多数主要行业的广告主投放本季度均有增长,其中互联网服务、电商和游戏行业的增长尤其显ew著。
金融科技及企业服务1Q2026的收入同比增长9%至人民币599亿元。金融科技服务收入增长主要由商业支付及理财服务收入的增长驱动。企业服务收入同比增长20%,其中国内与海外市场需求提升(包括AI相关服务)以及更有利的定价环境共同推动了云服务收入增长,及微信小店交易额上 腾升而带动商家技术服务费收入增长。
经营数据
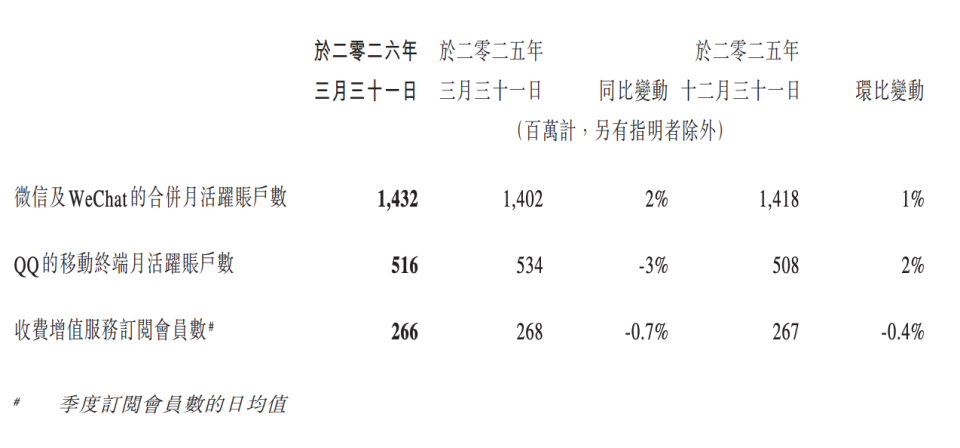
1Q2026业务回顾及展望
我们多款长青游戏在本季流水创下新高,包括《王者荣耀》、《和平精英》和《三角洲行动》,新游戏《洛克王国:世界》也大受欢迎。
我们的智能投放产品矩阵腾讯营销AIM+赋能了广告主营销服务投放金额的约30%,并在小游戏、讯云短剧和微信小店广告主中获得了广泛应用。
我们扩大了视频号内容推荐模型参数规模并优化了模型算法,向用户推送更相关的内容。视频号总用户使用时长同比增长超过20%。
我们为微信小店品牌商家提供了激励措施,并向资深买家推出了优惠券分享功能,微信小店交易额维持快速的同比增长。
商业支付金 微额同比增速较4Q2025提升,受益于交易笔数持续增长,以及零售与餐饮服务等品类的笔均交易金额上升。
腾讯云效率AI智能体解决方案实现了快速的增长与健康的留存率。其中,以日活跃账户数计, WorkBuddy已成为中国最受欢迎的效率AI智能体服务。
四月我们发布了基于重构后的AI基础设施信小上搭建的Hy3 preview大语言模型。我们相信Hy3 preview在推理、智能体和代码的能力上,目前为同等参数规模的模型中表现最佳的。自4月28日以来,以token消耗量计,其已成为OpenRouter上最广受使用的模型。
电话:020-123456789
传真:020-123456789
Copyright © 2026 Powered by 如见其人网 http://kuaivmlian.com.cn/